No dia 23 de outubro de 2026, o Banco Central publicou três novas regras — as Resoluções BCB 601, 602 e 603 — que mudam a forma como bancos, cooperativas de crédito e fintechs oferecem e concedem empréstimos. A proposta declarada é proteger o cliente do endividamento excessivo.
Mas, para quem vive do campo, as novidades trazem tanto proteções quanto armadilhas que merecem atenção.
As regras ainda não estão em vigor. A parte sobre propagandas e ofertas de crédito começa a valer em 31 de março de 2027; o “painel de dívidas” e o crédito no Pix, em 1º de julho de 2027. Elas valem para pessoas físicas e empresários individuais — portanto, para a grande maioria dos produtores rurais que tomam crédito no próprio CPF. E não há exceção para o Crédito Rural: cédulas, CPRFs e renegociações feitas a partir dessas datas também entram nas novas regras.
O que as novas regras trazem
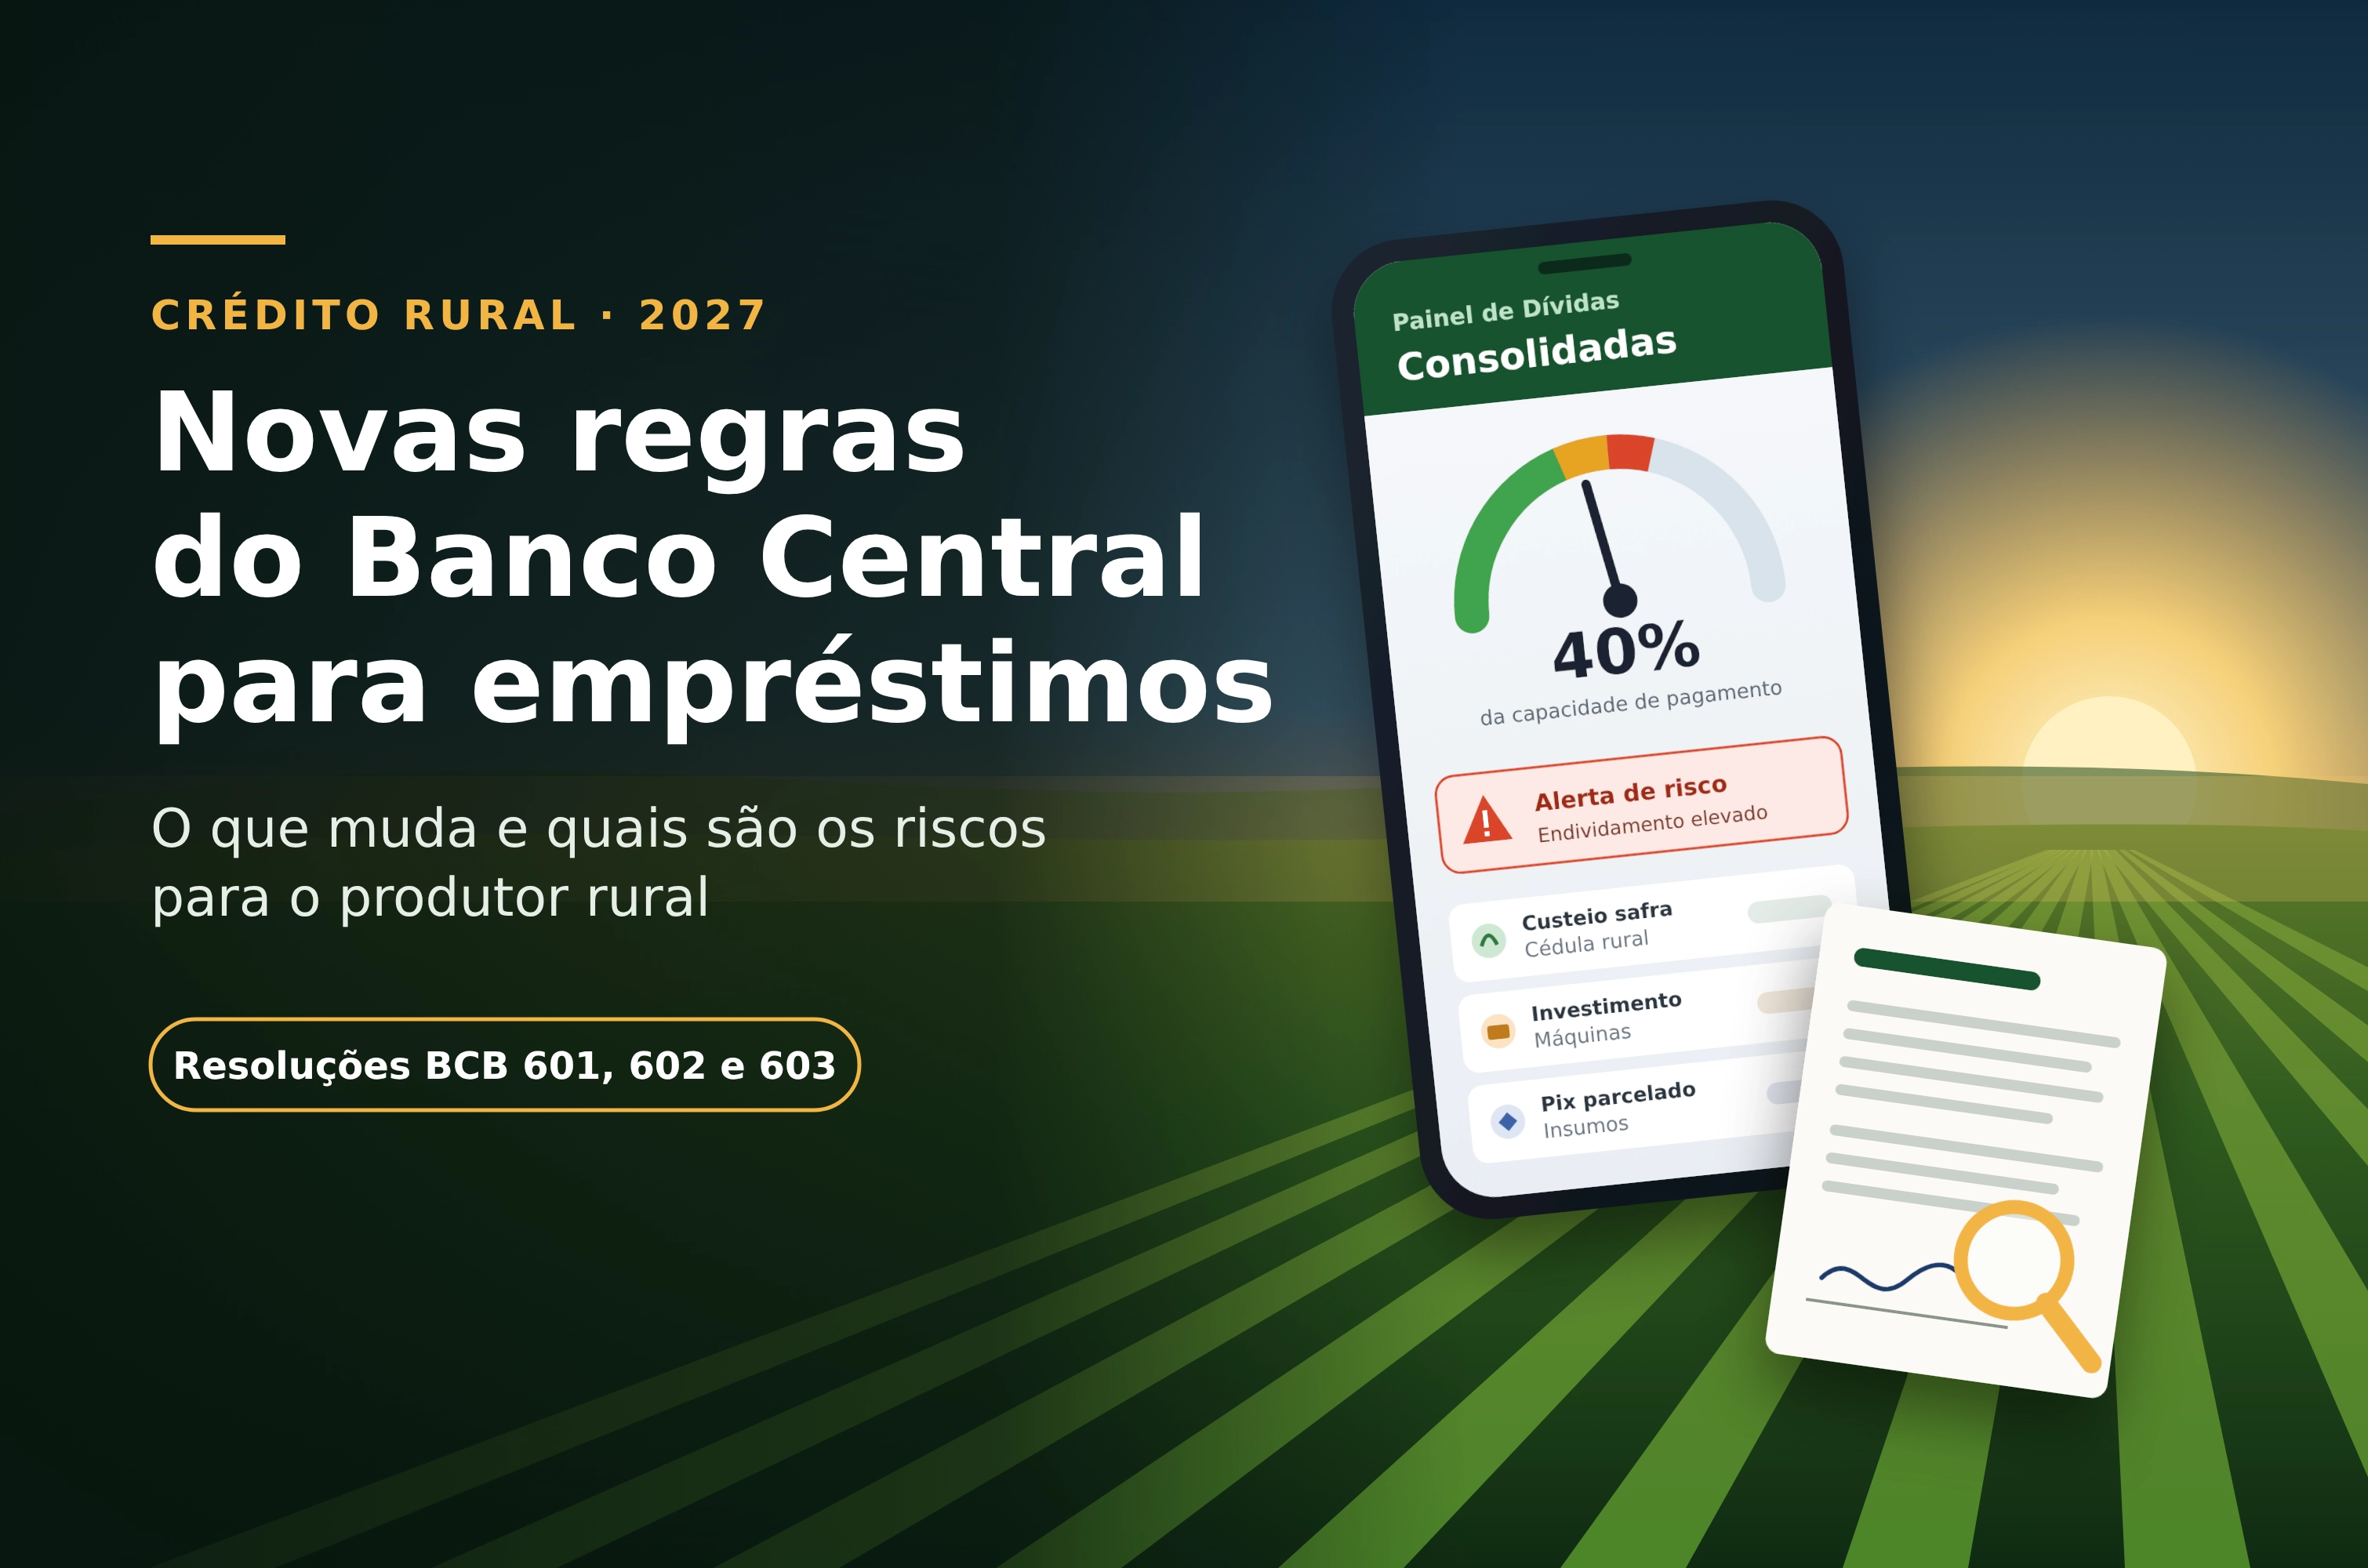
- Um “painel de dívidas” no aplicativo do banco (Resolução 601). Cada banco terá de mostrar ao cliente, em um só lugar, tudo o que ele deve: saldo de cada contrato, parcelas a vencer, o que está atrasado e quanto da renda mensal já está comprometido. Antes de qualquer novo empréstimo, o banco será obrigado a fazer uma simulação mostrando o valor das parcelas e o peso delas no orçamento — e o cliente terá de confirmar que viu. Quando as parcelas chegarem a 40% da capacidade de pagamento, o sistema emitirá um alerta. Num segundo momento, o painel passará a reunir também as dívidas que o cliente tem em outros bancos.
- Controle sobre as ofertas de empréstimo (Resolução 602). O cliente poderá escolher de quais produtos aceita receber propaganda e ligações do gerente. Para quem está em situação financeira delicada — por exemplo, com alguma dívida atrasada há mais de 90 dias —, o banco só poderá oferecer renegociação em condições melhores, e não dinheiro novo. Também fica proibido apresentar seguros, títulos de capitalização e outros produtos “já marcados” na hora de contratar o empréstimo.
- Crédito na hora de pagar com Pix (Resolução 603). Fica regulamentado o “Pix parcelado”: o vendedor recebe à vista e o comprador paga ao banco em parcelas, com juros. Para isso, o cliente precisa autorizar antes, e a autorização só vale 24 horas depois.
Os riscos para o produtor rural
“Você foi avisado.” Este é o maior risco. A simulação com a confirmação do cliente e os alertas ficarão registrados pelo banco por cinco anos. Se a dívida for parar na Justiça, o banco terá em mãos a prova de que o produtor viu as condições, recebeu o alerta e assinou mesmo assim. Isso enfraquece defesas comuns hoje, como a de que o cliente não sabia dos juros ou não entendeu o contrato. Clicar em “li e concordo” sem ler vai custar caro.
Renda de safra medida como salário. O sistema calcula a “capacidade mensal de pagamento”, com critérios conservadores definidos pelo próprio banco. Só que o produtor não recebe todo mês: recebe na colheita. Se o banco simplesmente dividir a renda do ano por doze, ou ignorar a sazonalidade, o produtor pode aparecer como superendividado e ter crédito negado ou reduzido justamente na hora do custeio.
Menos portas abertas para quem está em atraso. Com alguma parcela vencida há mais de 90 dias, o produtor entra numa categoria em que o banco só pode lhe oferecer renegociação. Um ano de quebra de safra pode significar ficar sem oferta de recurso novo para plantar a próxima.
Renegociação “vantajosa” só no papel. Quem diz se a renegociação é melhor é o próprio banco. Confissões de dívida que juntam juros atrasados ao saldo e exigem novas garantias — como a alienação fiduciária da fazenda ou da casa — podem ser apresentadas como benefício. Na alienação fiduciária, se houver novo atraso, o imóvel pode ser tomado sem processo judicial, em poucos meses.
O banco vê tudo. Quando o painel passar a reunir dados de todo o sistema financeiro, com a autorização do cliente, o banco credor saberá exatamente quanto o produtor deve em cada cooperativa e banco. Essa informação pesa na hora de negociar — e quase sempre a favor de quem cobra.
Dívida pequena, juro grande. O Pix parcelado facilita comprar insumos, peças e serviços em parcelas. Mas esse é crédito comum, com juros de mercado, sem as proteções do Crédito Rural, como a prorrogação em caso de frustração de safra. Somados, esses parcelamentos viram uma dívida cara.
Juro menor, garantia maior. A mesma lei que deu origem às resoluções criou uma linha de crédito com juros reduzidos. Em troca, o contrato pode permitir citação por e-mail ou mensagem, débito automático irrevogável e bloqueio de valores em conta logo no início da cobrança. Para quem guarda o dinheiro da safra no banco, é um risco sério.
Nem tudo são riscos. As regras também dão ao produtor ferramentas úteis: o saldo devedor informado pelo próprio banco no painel serve para conferir cobranças; a proibição de produtos “já marcados” ajuda a reaver valores de seguros empurrados; e os registros que o banco é obrigado a guardar podem ser exigidos numa defesa. Mas essas ferramentas só funcionam para quem guarda os documentos e sabe usá-los.
Assessoria jurídica antes de assinar, e não depois
Com a vigência das novas regras, ter assessoria jurídica antes mesmo de contratar o empréstimo passa a ser muito importante para o produtor rural.
Até hoje, muitos produtores só procuram um advogado quando a cobrança já chegou.
A partir de 2027, boa parte do que vai decidir uma futura disputa será produzida no momento da contratação: a simulação, os alertas, as telas confirmadas no aplicativo, as garantias aceitas.
Uma orientação prévia ajuda a conferir se a capacidade de pagamento foi calculada de acordo com a realidade da safra.
Também ajuda a recusar produtos embutidos e a avaliar se uma renegociação é realmente vantajosa ou só troca uma dívida por outra com garantia mais pesada.
E garante que o produtor guarde os documentos certos, que mais tarde podem fazer a diferença numa defesa.
Prevenir, aqui, custa muito menos do que tentar desfazer um contrato assinado.
Adriano Rogério Patussi
Advogado, OAB/PR 19.493
Lutero Pereira & Bornelli – Advocacia do Agronegócio